

L'essentiel à retenir : l'assurance multirisque professionnelle constitue le bouclier global indispensable pour sécuriser vos actifs et votre responsabilité. Tandis que la RC Pro couvre les dommages causés aux tiers, ce contrat complet protège vos locaux, vos stocks et votre trésorerie grâce à la garantie perte d'exploitation. Elle devient même une obligation légale pour les professions réglementées du droit, du chiffre ou de la santé.
Un seul sinistre majeur, comme un incendie ou une cyberattaque, suffit à paralyser définitivement une structure non protégée. Entre les dommages causés aux tiers et la destruction de vos propres actifs, la survie de votre entreprise repose sur une anticipation rigoureuse de ces aléas. On finit souvent par réaliser l'importance d'une couverture complète uniquement lorsqu'il est trop tard pour réagir.
Cet article vous aide à utiliser un comparateur assurance multirisque professionnelle pour identifier les garanties indispensables à votre secteur et sécuriser durablement votre trésorerie. Nous allons faire le point sur les critères de choix et les pièges contractuels à éviter.
Comprendre le périmètre de l'assurance multirisque professionnelle
La multirisque professionnelle (MRP) combine responsabilité civile, protection des locaux et perte d'exploitation. Elle devient légalement obligatoire pour les professions réglementées du chiffre, du droit ou de la santé, sécurisant ainsi vos actifs matériels.
Cette protection constitue le socle de votre sérénité, mais elle impose de distinguer ce qui relève de votre faute et ce qui touche à vos biens.
Pourquoi distinguer la RC Pro de la couverture multirisque
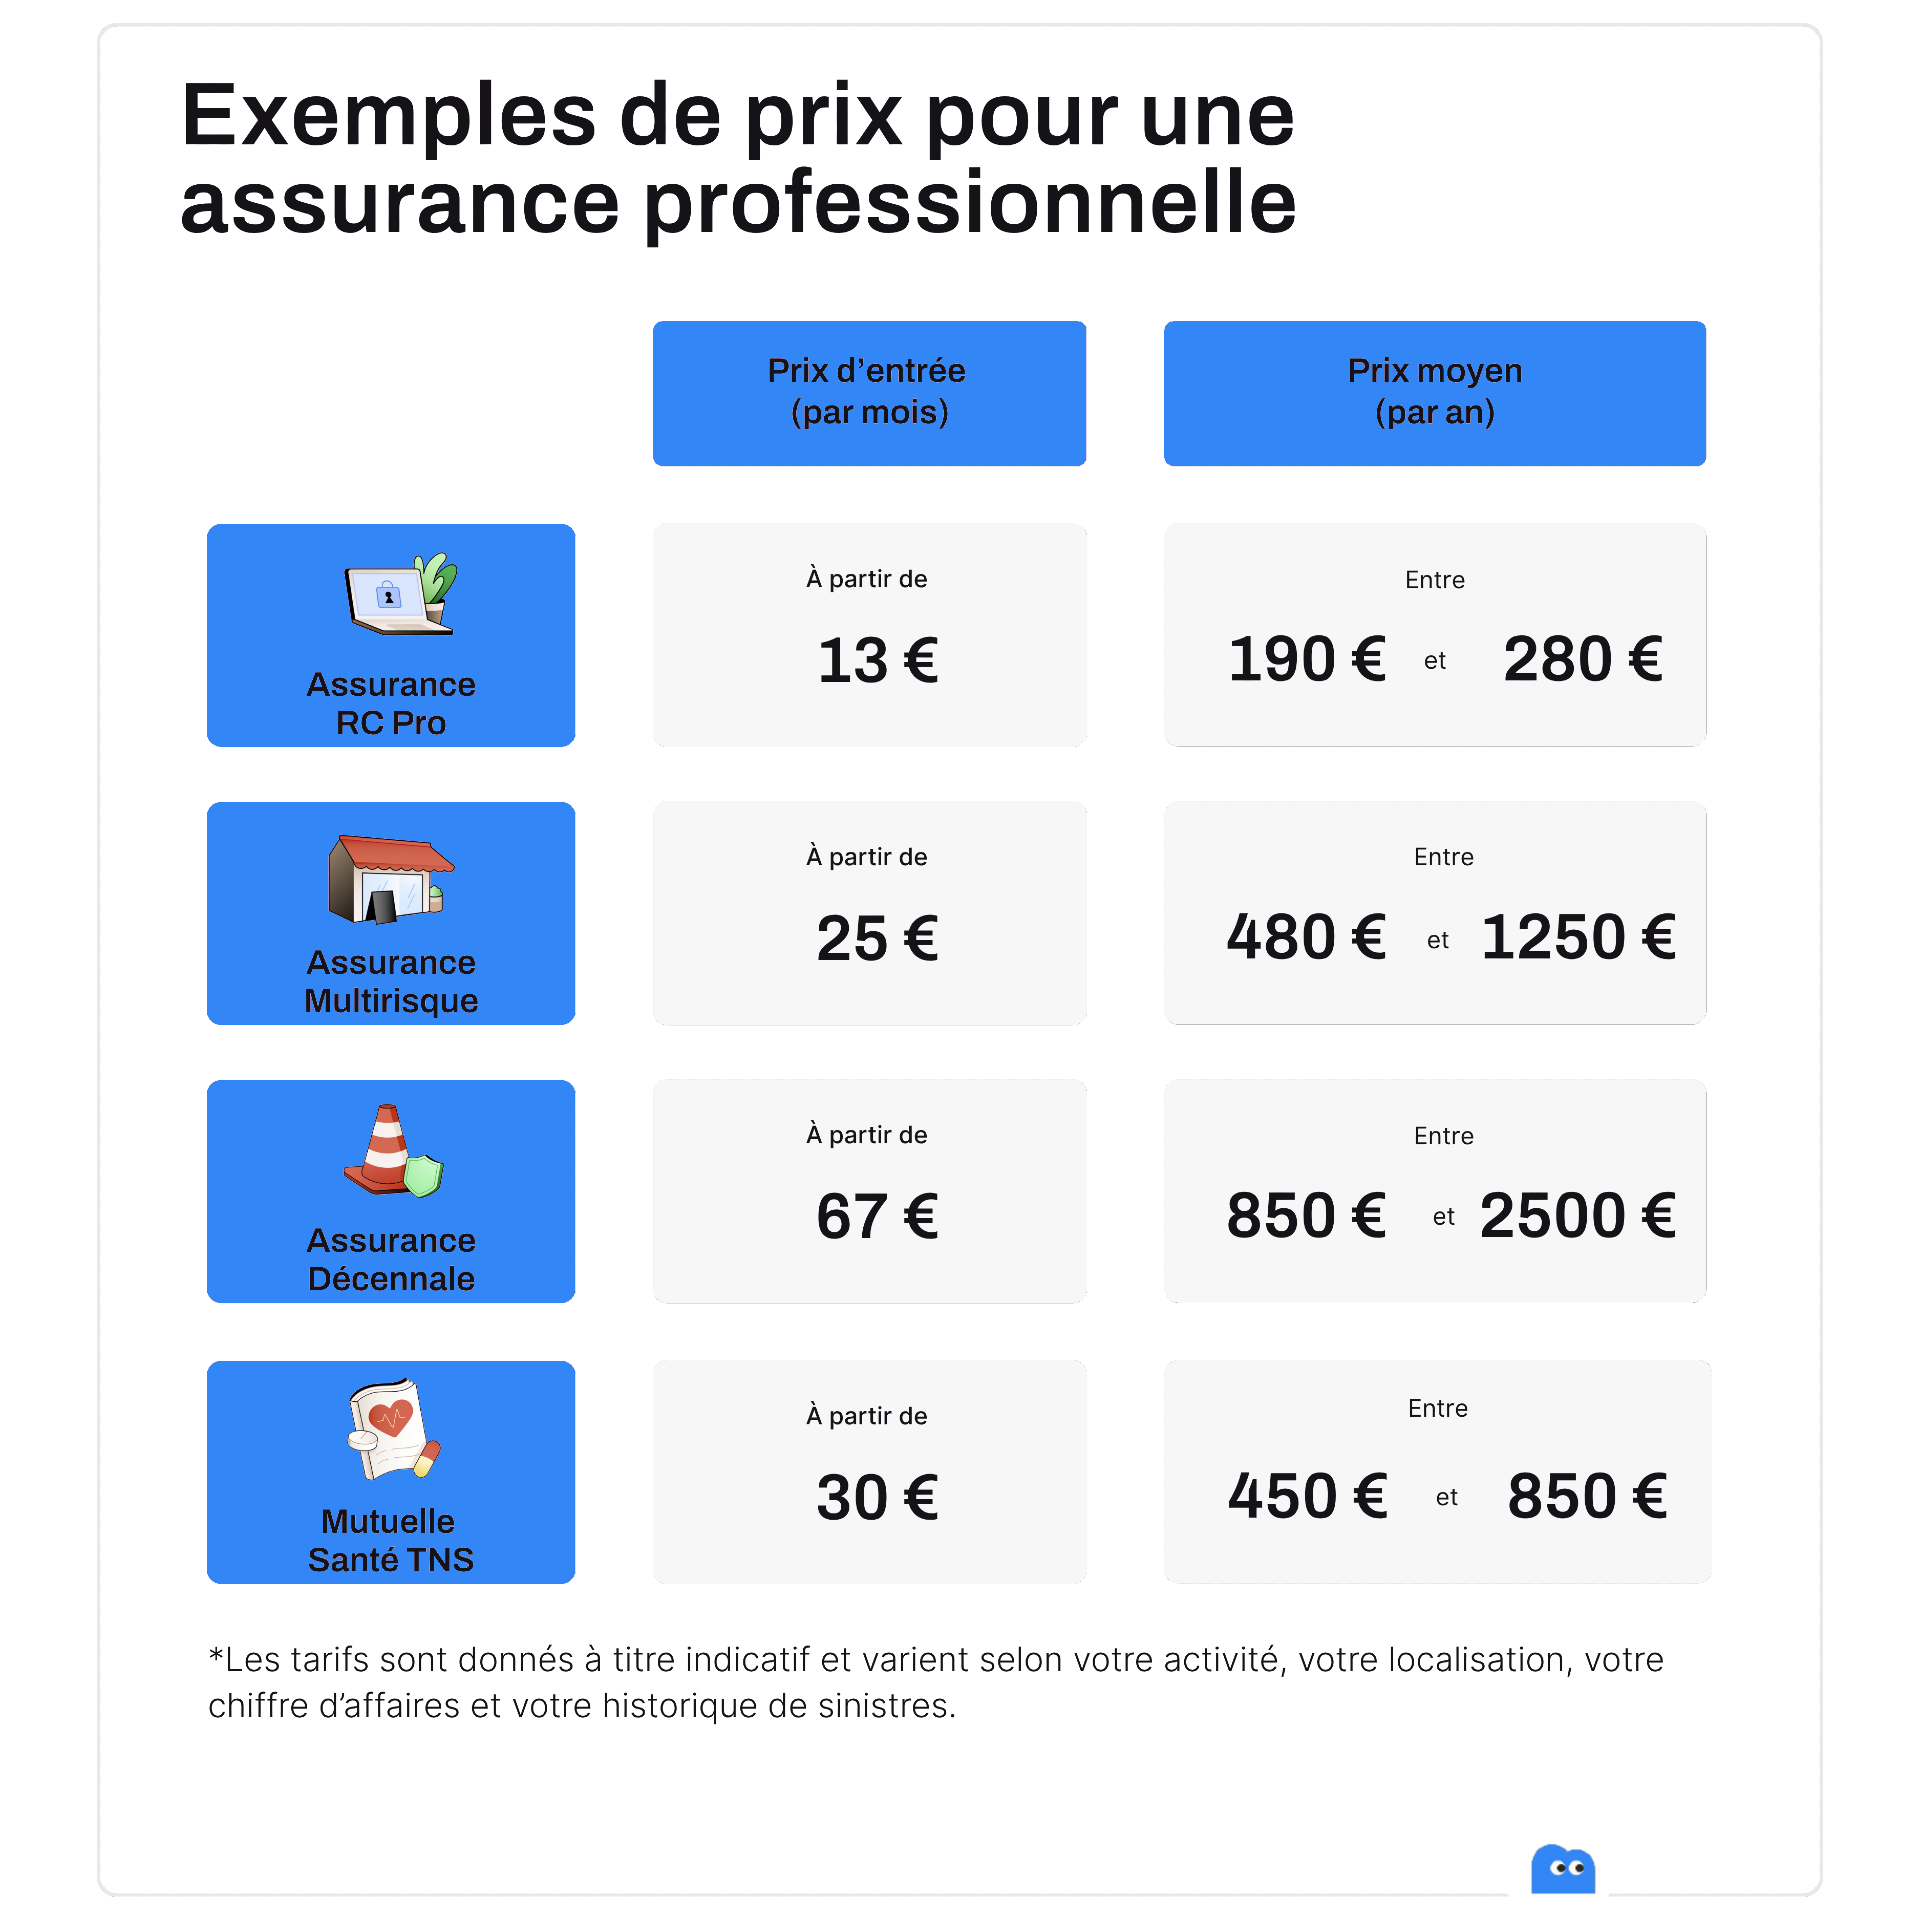
La RC Pro couvre exclusivement les dommages causés aux tiers. C'est le bouclier contre les erreurs professionnelles ou les accidents clients. Protégez votre réputation financière.
La multirisque englobe vos murs, vos stocks et vos outils de travail. Sans elle, un incendie détruit votre capital propre. Sécurisez vos investissements matériels immédiatement.
Confondre ces notions expose votre entreprise à des trous de garantie majeurs. L'une répare les autres, l'autre vous répare vous. Choisissez une couverture globale.
Les obligations légales selon votre secteur d'activité
Certaines professions doivent souscrire une assurance par la loi. Cela concerne les médecins, avocats ou artisans du bâtiment. Vérifiez vos obligations conventionnelles avant de démarrer.
Professions soumises à obligation :
- Professions médicales
- Experts-comptables
- Professions juridiques
- Métiers du BTP (décennale)
Même sans obligation, faire l'impasse est un pari risqué. Un seul sinistre peut mener à la faillite. Anticipez les risques financiers pour durer.
La pérennité de votre structure dépend de cette protection volontaire. Ne voyez pas cela comme une charge mais comme un investissement nécessaire.
Pour naviguer parmi ces options, l'usage d'un comparateur assurance multirisque professionnelle s'impose pour ajuster vos plafonds sans alourdir inutilement vos cotisations.
3 garanties fondamentales pour sécuriser votre activité au quotidien
Mais au-delà du cadre légal, ce sont les garanties activées lors d'un sinistre qui déterminent si vous resterez ouvert ou non.
Protéger vos locaux et vos équipements contre les sinistres
L'incendie et le dégât des eaux restent les menaces les plus fréquentes. Votre contrat doit rembourser la remise en état des murs. Couvrez votre matériel informatique et vos stocks de marchandises.
Le vol et le vandalisme demandent des mesures de protection spécifiques. L'assureur exige souvent des alarmes ou des serrures certifiées. Respectez les clauses de sécurité imposées.
Un équipement endommagé par une surtension électrique peut paralyser votre production. Vérifiez que les dommages électriques sont bien inclus. Protégez vos outils de production stratégiques.
Maintenir votre trésorerie avec la garantie perte d'exploitation
Un sinistre lourd interrompt souvent vos ventes pendant plusieurs mois. Cette garantie compense la baisse de votre chiffre d'affaires. Maintenez votre niveau de vie malgré l'arrêt.
Vos charges fixes continuent de tomber même si l'activité s'arrête. Le loyer et les salaires doivent être payés. Évitez le dépôt de bilan grâce à cette indemnisation.
Type de frais | Prise en charge sans garantie | Prise en charge avec Perte d'exploitation |
|---|---|---|
Loyers | À votre charge | Indemnisé |
Salaires | À votre charge | Indemnisé |
Crédits bancaires | À votre charge | Indemnisé |
Impôts | À votre charge | Indemnisé |
C'est le poumon financier de votre contrat multirisque. Trop d'entrepreneurs négligent cette option vitale.
Anticiper les nouveaux risques numériques et cyberattaques
Les rançongiciels visent désormais toutes les tailles d'entreprises. Une intrusion peut bloquer vos fichiers clients en quelques secondes. Sécurisez vos données sensibles avec une option dédiée.
Risques majeurs : Les rançongiciels, les frais de reconstitution de données et les sanctions RGPD suite à une fuite peuvent anéantir votre entreprise.
La garantie cyber prend en charge les frais de reconstitution des bases de données. Elle finance aussi la gestion de crise et la communication. Réagissez vite après une attaque informatique majeure.
La responsabilité civile est aussi engagée si les données de vos clients fuitent. Les sanctions RGPD peuvent être lourdes. Couvrez votre responsabilité numérique sans attendre.
Comment évaluer le montant de votre prime d'assurance ?
Pourtant, le coût de ces garanties n'est pas le fruit du hasard et dépend de variables précises.
Les critères financiers et géographiques qui pèsent sur le tarif
Votre chiffre d'affaires est le premier indicateur pour l'assureur. Plus l'activité est intense, plus le risque potentiel grimpe. Déclarez vos revenus réels avec précision.
L'emplacement de vos locaux influence directement le prix de la prime. Certaines zones sont plus exposées au vol ou aux inondations. Étudiez les statistiques locales de sinistralité.
Le nombre de salariés et la nature exacte des tâches comptent aussi. Un atelier de soudure coûte plus cher qu'un bureau.
Chaque détail de votre exploitation modifie le calcul final. Soyez exhaustif lors de votre déclaration initiale.
L'impact des plafonds d'indemnisation et des franchises
La franchise est la somme qui reste à votre charge après un sinistre. Une franchise basse augmente mécaniquement votre cotisation mensuelle. Arbitrez entre coût immédiat et risque futur.
Les plafonds limitent le remboursement total possible par l'assureur. S'ils sont trop bas, vous perdrez de l'argent en cas de catastrophe. Vérifiez la valeur de vos actifs.
Définitions clés - Franchise : part du dommage financée par vous-même. Plafond : montant maximum versé par l'assureur, peu importe l'ampleur des dégâts.
Modifier ces curseurs permet de piloter le budget de votre assurance. Un bon contrat équilibre protection solide et tarif supportable. Ajustez vos plafonds chaque année selon votre croissance.
Pour obtenir une vision claire du marché, l'usage d'un comparateur assurance multirisque professionnelle nous semble indispensable pour confronter ces variables en temps réel.
Réussir votre comparatif pour dénicher le contrat idéal
Alors voilà, une fois les tarifs compris, il reste à déchiffrer les petites lignes pour éviter les mauvaises surprises.
Les points de vigilance lors de la lecture des devis
Le délai de carence est la période sans couverture après la signature. Ne restez pas sans protection pendant plusieurs semaines. Traquez les clauses d'exclusion cachées.
Regardez comment sont évalués vos biens : valeur à neuf ou vétusté déduite. La différence de remboursement peut être colossale. Privilégiez le rééquipement à neuf.
Astuce d'expert : Préférez systématiquement le rééquipement à neuf plutôt que la valeur vétusté déduite pour éviter des écarts financiers majeurs lors d'un remboursement.
Vérifiez toujours ces éléments contractuels précis avant de valider votre choix final :
- Durée d'engagement
- Modalités de résiliation
- Délais de déclaration de sinistre
- Assistance 24/7
L'intérêt d'un courtier indépendant pour personnaliser vos options
Un courtier ne travaille pas pour une seule compagnie d'assurance. Son rôle est de comparer objectivement le marché pour vous. Bénéficiez d'un conseil neutre et expert.
Il adapte les garanties à la réalité de votre métier quotidien. Les algorithmes des sites web manquent souvent de finesse. Obtenez un contrat sur mesure réellement efficace.
En cas de sinistre, le courtier devient votre meilleur allié face à l'assureur. Il défend vos intérêts pour accélérer l'indemnisation. Gagnez un temps précieux lors des moments critiques.
Pourquoi utiliser un comparateur assurance multirisque professionnelle ?
Passer par un expert indépendant permet de dénicher des garanties spécifiques comme la perte d'exploitation ou la protection juridique, souvent négligées dans les offres standards mais vitales pour votre pérennité.
Sécuriser vos locaux, votre responsabilité et votre trésorerie est vital pour pérenniser votre activité. Utilisez dès maintenant notre comparateur assurance multirisque professionnelle pour ajuster vos garanties et anticiper les cyberattaques. Un contrat sur mesure transforme aujourd'hui vos risques en une sérénité durable pour demain.