

L'essentiel à retenir : un comparateur digital optimise votre protection en identifiant les garanties indispensables selon votre code NAF, comme la RC Pro obligatoire ou la décennale. Cet outil vous permet d'accéder à des tarifs négociés dès 9,99 € par mois, tout en évitant les pièges des franchises élevées. C'est le levier idéal pour sécuriser votre patrimoine face aux risques de dommages tiers ou cyberattaques.
Saviez-vous que certaines offres d'assurance pour indépendants débutent à seulement 9,99 euros par mois alors que les risques couverts peuvent s'élever à plusieurs centaines de milliers d'euros ? Mais comment identifier la protection réellement adaptée à votre métier sans payer pour des options superflues ?
On finit souvent par perdre des heures à déchiffrer des devis opaques au lieu de développer son activité. En utilisant un comparateur assurance auto entrepreneur, nous allons vous aider à mettre en concurrence les garanties essentielles pour sécuriser votre avenir professionnel en quelques minutes.
Comparateur assurance auto entrepreneur : l'outil pour sécuriser votre activité
La RC Pro est légale pour le bâtiment et la santé, tandis que la multirisque protège le matériel contre le vol. Un comparateur digital réduit les primes de 20% via des tarifs négociés, facilitant ainsi la mise en concurrence immédiate.
Cette opportunité de mise en concurrence nous amène logiquement à observer comment la technologie transforme votre recherche de couverture.
Gagner du temps et de l'argent avec la comparaison digitale
L'algorithme scanne instantanément le marché selon votre code NAF spécifique. Ce processus identifie les offres pertinentes en quelques secondes seulement. Pour vous, auto-entrepreneur pressé, cette réactivité est un atout majeur. Vous obtenez des résultats concrets sans attendre.
Ces plateformes numériques accèdent directement à des contrats de groupe. Ces tarifs préférentiels restent souvent inaccessibles aux indépendants isolés. En utilisant ces outils, vous profitez de prix négociés par des volumes importants.
Bénéfices clés :
- Gain de temps administratif
- Accès aux tarifs grossistes
- Transparence des garanties
Mais au-delà des algorithmes, l'expertise humaine d'un courtier apporte une dimension protectrice indispensable à votre quotidien.
L'atout d'un courtier indépendant face aux offres standardisées
Le courtier ne vend jamais son propre produit d'assurance. Son rôle consiste à débusquer la moindre faille contractuelle. Il évite ainsi les contrats trop génériques pour votre métier.
En cas de sinistre, il devient votre avocat personnel. Cette médiation humaine résout les blocages administratifs complexes. Les plateformes automatisées ne remplacent pas cette défense active de vos intérêts.
Nous analysons chaque spécificité de votre statut de micro-entrepreneur. Notre conseil permet d'ajuster précisément vos garanties. Vous ne payez plus pour des options inutiles ou redondantes.
Assurances obligatoires ou facultatives : faites le tri dans vos besoins
Après avoir choisi le bon outil de recherche, il faut maintenant distinguer ce que la loi impose de ce qui protège simplement votre confort financier.
Focus sur la RC Pro et les obligations par code NAF
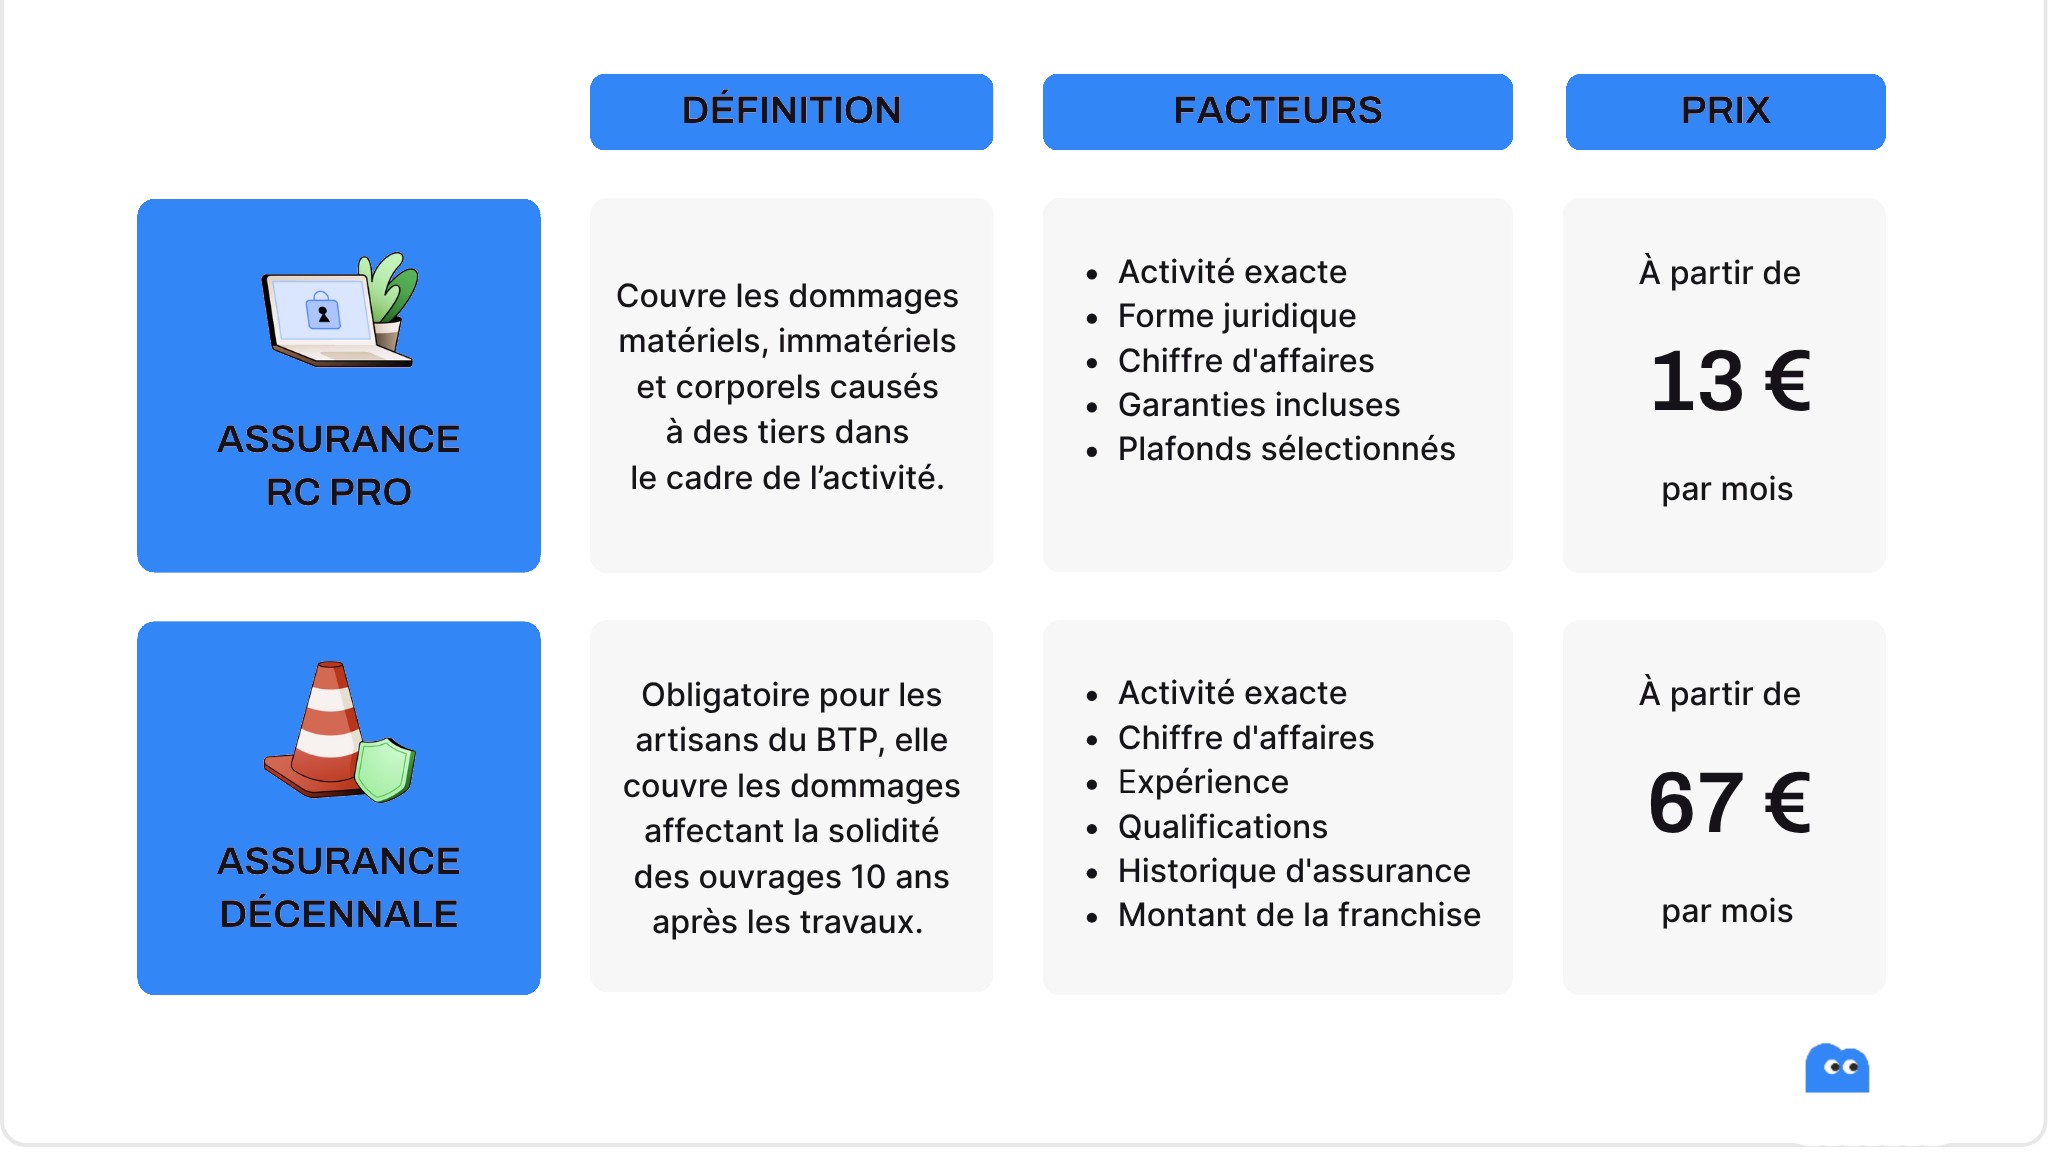
La Responsabilité Civile Professionnelle est le socle de sécurité. Elle couvre les dommages matériels ou corporels causés à des tiers durant votre prestation.
Certains métiers comme le BTP ont une obligation légale stricte. Vérifiez votre code NAF pour savoir si vous devez souscrire avant de démarrer.
- Artisans du bâtiment (décennale)
- Professions médicales
- Agents immobiliers
- Experts-comptables
Sécuriser vos actifs avec la multirisque et la cyber-protection
La multirisque protège votre stock et votre matériel. Pour un auto-entrepreneur à domicile, l'assurance habitation classique ne suffit généralement pas pour couvrir l'activité.
Information importante : L'assurance habitation ne couvre pas le matériel pro ou les clients reçus chez vous.
Les cyberattaques ciblent aussi les petites structures. Une garantie cyber couvre les frais de restauration des données et la perte d'exploitation consécutive au piratage.
Garantie | Risque couvert | Public cible |
|---|---|---|
Multirisque | Dommages aux biens | Artisans |
Cyber | Piratage de données | Métiers IT |
Juridique | Litiges clients | Services |
Prévoyance | Revenus et santé | Indépendants |
En utilisant un comparateur assurance auto entrepreneur, nous identifions les options adaptées à votre profil. Une protection sur mesure évite de lourds déboires financiers.
4 points de vigilance pour analyser vos devis d'assurance
Une fois les garanties sélectionnées, le diable se cache souvent dans les petits caractères des devis que vous recevrez.
Décryptage des franchises et des plafonds de remboursement
Une prime basse cache souvent une franchise élevée. C'est la somme restant à votre charge après un sinistre. Soyez donc vigilant et vérifiez ce montant avant de signer.
Vérifiez les plafonds annuels d'indemnisation. Si votre activité génère de gros risques, un plafond trop bas pourrait vous mener à la faillite personnelle. Ce piège est fréquent.
Comparez les montants par garantie. Certains contrats limitent le remboursement informatique face aux dommages corporels. Un comparateur assurance auto entrepreneur vous aidera à déceler ces écarts.
Attention aux coûts cachés : Une franchise élevée réduit votre prime, mais augmente votre reste à charge. Calculez votre tolérance financière réelle.
Identification des exclusions pour éviter les mauvaises surprises
Les exclusions définissent ce que l'assureur ne paiera jamais. Certains contrats RC Pro excluent les dommages des sous-traitants. Lisez ces clauses avec une attention extrême.
Le délai de carence est critique. C'est la période durant laquelle vous payez sans protection active. Vous ne serez couvert qu'à son expiration totale.
Lisez les conditions générales. Ne signez rien sans comprendre pourquoi une garantie pourrait être refusée. Votre sécurité financière en dépend directement, ne laissez rien au hasard.
Faire évoluer vos garanties avec votre micro-entreprise
Votre contrat n'est pas gravé dans le marbre et doit suivre la courbe de croissance de votre chiffre d'affaires.
Ajuster les cotisations selon le chiffre d'affaires réel
Votre prime est calculée sur votre prévisionnel. Si vous dépassez largement vos objectifs, prévenez votre assureur pour éviter une règle proportionnelle de capitaux. La précision évite les mauvaises surprises.
Un pivot d'activité demande une mise à jour immédiate. Changer de métier sans le déclarer rend votre contrat totalement caduc en cas de problème. Votre sécurité dépend de cette transparence absolue.
Profitez de la croissance pour ajouter une protection juridique. Elle devient indispensable dès que vous commencez à gérer plusieurs contrats clients simultanément. C'est un rempart nécessaire pour votre sérénité.
Procédure de déclaration de sinistre et rôle de l'assistance
En cas de litige, réagissez sous cinq jours ouvrés. Envoyez une déclaration détaillée par lettre recommandée ou via votre espace client sécurisé. Ce délai est le garant de votre prise en charge.
Étapes clés du sinistre :
- Réagir sous 5 jours ouvrés.
- Envoyer une déclaration détaillée par LRAR ou espace client.
- Rassembler les preuves (factures, photos, témoignages) avec l'aide du courtier.
Votre courtier vous aide à constituer le dossier de preuves. Il rassemble les factures, les témoignages et les photos nécessaires pour accélérer le processus de remboursement par la compagnie. Nous agissons comme votre allié technique.
L'assistance incluse peut aussi proposer un soutien psychologique. Ne négligez pas cet aspect humain lors des périodes de crise professionnelle. C'est un service souvent ignoré mais pourtant salvateur.
Sécuriser votre activité nécessite de distinguer vos obligations légales, comme la RC Pro ou la décennale, des garanties optionnelles protégeant vos actifs. Utilisez dès maintenant un comparateur assurance auto entrepreneur pour identifier les contrats adaptés à votre code NAF. Protégez votre avenir sereinement en ajustant vos plafonds à votre croissance réelle.