

L'essentiel à retenir : les régimes obligatoires libéraux offrent une protection dérisoire, avec des indemnités souvent limitées à 55 € par jour après 90 jours de carence. Un comparateur neutre permet d'identifier les contrats Madelin sécurisant 100 % de vos revenus grâce au barème professionnel et au rachat des exclusions psychiques. Cette optimisation garantit votre stabilité financière tout en réduisant votre coût net via la déductibilité fiscale.
On finit souvent par s'apercevoir trop tard que les garanties de base ne couvrent ni vos charges fixes ni les pathologies dorsales sans hospitalisation. Nous allons utiliser un comparateur assurance prevoyance profession liberale pour identifier les contrats Madelin les plus protecteurs et sécuriser durablement votre activité.
Pourquoi utiliser un comparateur de prévoyance pour profession libérale ?
Les régimes obligatoires libéraux (CARPIMKO, CIPAV, etc.) limitent souvent les indemnités journalières à des montants dérisoires après 90 jours de carence. Un comparateur neutre identifie les contrats Madelin offrant un barème professionnel et le rachat des exclusions psychiques, sécurisant ainsi 100 % du revenu net.
Alerte sur votre couverture actuelle : Indemnités journalières dérisoires, délais de carence prolongés (souvent 90 jours), risque de chute brutale de ressources dès le premier mois.
La sécurisation de votre niveau de vie dépend de la compréhension des failles de vos caisses actuelles.
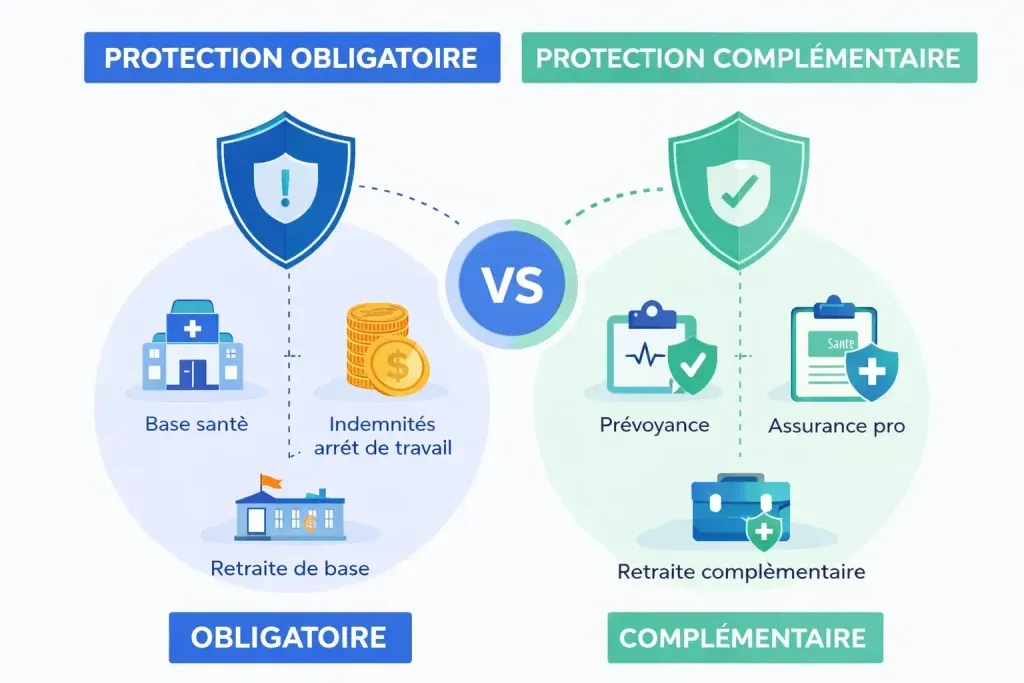
Les carences majeures de votre régime obligatoire actuel
Les caisses comme la CIPAV ou la CARPIMKO versent des indemnités insuffisantes. L'absence de maintien de revenus total fragilise votre cabinet dès le premier mois.
Un arrêt prolongé sans protection complémentaire mène à une chute brutale de vos ressources. Le risque financier est réel pour votre famille.
Les charges fixes continuent de courir. Votre épargne personnelle s'épuise alors trop rapidement.
L'intérêt d'une mise en concurrence objective des assureurs
Un outil de comparaison neutre analyse les contrats sans favoriser une compagnie. Les garanties techniques priment sur la marque pour obtenir un avis impartial.
Masquer les noms des assureurs permet de se concentrer sur les chiffres. L'analyse purement technique évite les biais affectifs inutiles.
Vous comparez des prestations identiques. Le choix devient alors mathématique et sécurisant pour votre avenir.
La protection spécifique des professions médicales et paramédicales
Les médecins ou kinésithérapeutes dépendent de leur dextérité. Une blessure à la main peut stopper net leur activité. L'invalidité partielle doit être couverte avec précision.
Les contrats doivent inclure des clauses sur les gestes techniques. L'expertise métier de l'assureur est ici fondamentale pour une prise en charge sans litige.
Vérifiez toujours les conditions spécifiques. Certaines pathologies dorsales sont souvent exclues pour ces professions.
Les garanties indispensables pour sécuriser vos revenus d'indépendant
Au-delà du simple constat des carences, il est temps de s'attarder sur les briques contractuelles qui forment votre futur bouclier financier.
Le maintien de salaire et l'indemnisation de l'incapacité de travail
Les indemnités journalières compensent votre perte de gain durant l'arrêt. Elles permettent de régler vos factures personnelles sans stress. Le maintien du niveau de vie est l'objectif premier de cette garantie. C'est un socle de sécurité indispensable pour tout libéral.
La durée classique d'indemnisation s'étend sur trois ans. La couverture longue durée prend ensuite le relais via une rente spécifique.
Ce versement quotidien assure la pérennité de votre foyer. Ne négligez jamais le montant souscrit.
La rente invalidité et le choix du barème professionnel
Le barème professionnel évalue l'impact de l'infirmité sur votre seul métier. Le barème fonctionnel ne regarde que les gestes de la vie courante. La différence est majeure.
Définition des barèmes - Barème professionnel : évalue l'incapacité selon le métier. Barème fonctionnel : évalue l'incapacité selon la vie quotidienne.
Un chirurgien blessé au doigt peut être inapte professionnellement mais valide fonctionnellement. Le barème croisé offre souvent le meilleur compromis de protection. Il combine les deux approches.
C'est le point le plus technique du contrat. Soyez extrêmement vigilant sur cette clause.
Le capital décès et la protection de vos proches
En cas de décès, un capital est versé aux bénéficiaires. La rente éducation finance les études de vos enfants. C'est une sécurité vitale pour votre famille.
Évaluez vos besoins selon vos charges. Le montant du capital doit couvrir au moins deux ans de revenus. Adaptez cette somme à votre patrimoine.
- Capital décès principal
- Rente éducation pour les enfants
- Rente conjoint
- Frais d'obsèques
Utiliser un comparateur assurance prevoyance profession liberale vous permettra de calibrer ces montants avec précision selon votre caisse d'affiliation.
Comment analyser techniquement les contrats de prévoyance ?
Choisir les bonnes garanties est une chose, mais comprendre les rouages qui déclenchent les paiements en est une autre, bien plus subtile.
Comprendre les franchises et les délais de carence
La franchise définit le nombre de jours non indemnisés. Elle varie selon la cause : maladie, accident ou hospitalisation. Le délai de carence impacte directement votre trésorerie immédiate.
Réduire ces délais augmente mécaniquement le montant de votre cotisation. L'équilibre budgétaire entre prime et protection doit être votre priorité. Choisissez une franchise courte pour la maladie.
Un délai de 15 jours est souvent un bon compromis. Analysez vos réserves financières actuelles.
Choisir entre indemnisation forfaitaire et indemnitaire
Le contrat indemnitaire complète uniquement votre perte réelle de revenu. Le contrat forfaitaire verse la somme prévue, peu importe votre bénéfice. Cette distinction est cruciale lors de l'indemnisation.
En cas de baisse d'activité, l'indemnitaire réduit vos prestations. La sécurité du forfait évite les mauvaises surprises avec l'expert de l'assureur. C'est l'option recommandée pour les libéraux.
Critère | Contrat Indemnitaire | Contrat Forfaitaire |
|---|---|---|
Base | Revenu réel | Montant fixe |
Justificatifs | Bilans exigés | Aucun au sinistre |
Baisse activité | Prestations réduites | Maintien total |
Conseil | Déconseillé | Recommandé |
Identifier les exclusions liées au dos et au psychique
Les problèmes de dos et le burn-out sont les premières causes d'arrêt. Pourtant, de nombreux contrats les excluent par défaut. Les affections disco-vertébrales nécessitent souvent une hospitalisation pour être couvertes.
Point expert : Ces pathologies sont souvent exclues par défaut mais restent rachetables via une option spécifique lors de la souscription.
Il est possible de racheter ces exclusions moyennant une surprime. La couverture complète est à ce prix pour éviter tout refus de prise en charge.
Lisez attentivement les conditions générales. Un rachat d'exclusion transforme radicalement la qualité de votre contrat.
Maximisation fiscale et gestion des antécédents médicaux
Une fois l'aspect technique verrouillé, l'enjeu se déplace sur le terrain de la rentabilité fiscale et de l'acceptation de votre dossier médical.
Chiffres clés :
- Tarif : 60 € à 180 € / mois
- Déductibilité : 100 % Madelin
Le fonctionnement de la loi Madelin et l'impact fiscal réel
La loi Madelin permet de déduire vos cotisations de votre bénéfice imposable. L'avantage fiscal réduit le coût réel de votre prévoyance. C'est un levier financier puissant.
Pour une tranche à 30 %, l'économie est immédiate. Le coût net devient attractif pour un indépendant.
- Déductibilité des primes
- Plafond fiscal annuel
- Économie selon la TMI
- Justificatif à fournir
La gestion des antécédents médicaux et la sélection médicale
Le questionnaire de santé est obligatoire lors de la souscription. Les antécédents médicaux peuvent entraîner des surprimes ou des exclusions. Soyez toujours sincère.
Souscrire jeune permet de figer votre état de santé. La sélection médicale devient plus sévère avec l'âge. N'attendez pas un pépin pour agir.
Un refus d'assurance est handicapant. Anticipez cette démarche dès le début de votre activité libérale.
L'importance de l'accompagnement par un courtier indépendant
Le courtier indépendant déchiffre les clauses obscures. Il compare les offres sans lien de subordination. L'expertise technique évite les erreurs coûteuses. C'est votre allié face aux assureurs.
En cas de litige, il défend vos intérêts. La gestion des sinistres est simplifiée par son intervention directe.
Son service est souvent sans frais supplémentaires. Pourquoi se priver d'un conseil aussi précieux ?
Le conseil de l'expert : Utiliser un comparateur assurance prevoyance profession liberale permet d'analyser les garanties avant de solliciter un courtier pour finaliser votre dossier.
Sécuriser votre avenir exige d'anticiper les carences de vos régimes obligatoires grâce à un barème professionnel adapté et une indemnisation forfaitaire. En utilisant un comparateur prévoyance profession libérale, vous identifiez les garanties Madelin optimales pour protéger vos revenus et votre famille. Agissez dès maintenant pour transformer votre fiscalité en bouclier financier durable.