

L'essentiel à retenir : l'assurance habitation est une obligation légale stricte pour tout étudiant locataire, conditionnant la remise de vos clés. Elle protège votre budget contre les sinistres majeurs comme l'incendie ou le dégât des eaux pour environ 62 € par an. En comparant les offres en ligne, vous obtenez une attestation immédiate tout en sécurisant votre responsabilité civile.
On finit souvent par souscrire la première offre venue pour obtenir ses clés, au risque de payer des garanties superflues ou de subir des franchises exorbitantes. Nous allons vous aider à utiliser un comparateur assurance logement étudiant pour sécuriser votre budget et votre futur chez-vous en quelques clics.
Pourquoi utiliser un comparateur assurance logement étudiant en 2026 ?
L'assurance habitation est légalement obligatoire pour tout étudiant en location ou colocation, sous peine de résiliation du bail. En 2026, la présentation d'une attestation valide conditionne la remise des clés et la protection contre les risques locatifs majeurs.
Alors que vous dénichez votre futur studio, une question vous taraude : faut-il s'assurer immédiatement ? Au-delà de la formalité, votre sécurité financière est en jeu face aux imprévus du quotidien.
Le cadre légal de l'assurance pour les locataires boursiers ou non
La loi de 1989 impose une règle stricte. Tout locataire, boursier ou non, doit s'assurer contre les risques locatifs. C'est une condition sine qua non pour occuper votre logement.
Pourtant, des exceptions existent comme les locations saisonnières ou certaines chambres chez l'habitant. Vérifiez toujours votre contrat de bail initial pour confirmer vos obligations exactes.
Le risque financier reste entier pour l'étudiant. Même sans obligation pour certains meublés, un sinistre peut ruiner vos études. Un accident pèse lourd sur un budget serré.
Avantages | Risques |
|---|---|
Responsabilité civile incluse | Paiement des dommages |
Garantie dégats des eaux | Résiliation du bail |
L'attestation d'assurance, sésame indispensable pour votre bailleur
L'attestation prouve votre couverture. Le propriétaire l'exige lors de l'état des lieux. Sans elle, aucune remise des clés n'est possible pour votre installation.
Le défaut de présentation entraîne la résiliation du bail de plein droit. La mise à jour annuelle est également fondamentale pour éviter des frais de relance inutiles.
Attention : Le défaut d'attestation peut entraîner l'expulsion et le refus de remise des clés.
Le numérique facilite l'obtention du document. Téléchargez votre PDF immédiatement après votre souscription. C'est simple, rapide et sécurisé.
Les garanties indispensables pour protéger votre budget
Au-delà de l'obligation légale, il s'agit surtout de protéger vos finances contre des imprévus qui coûtent cher.
Prix annuels | Exemples Studio |
|---|---|
Moyenne étudiant : 62€ | Paris : 76€ à 223€ |
Générale : 104€ | Rennes : 45€ à 186€ |
La responsabilité civile et la couverture des risques locatifs de base
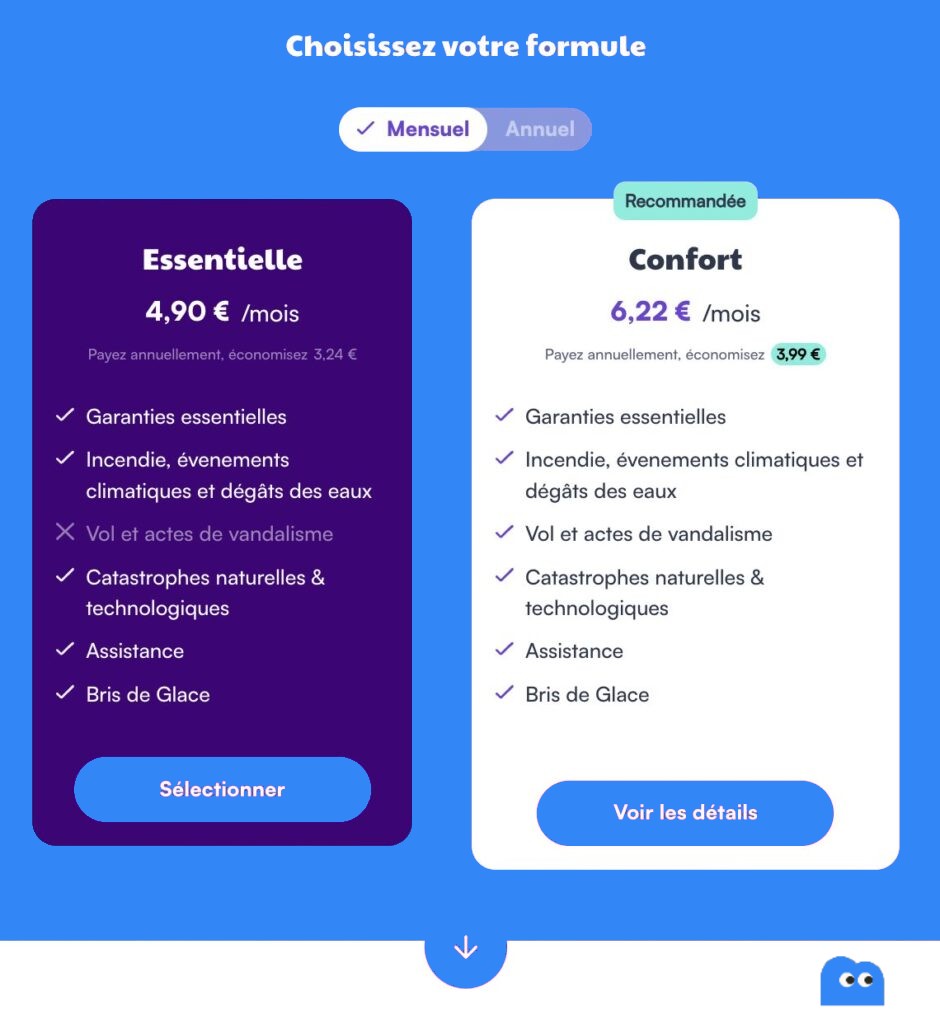
Les garanties de base couvrent l'essentiel. Cela inclut l'incendie, les explosions et les dégâts des eaux classiques. Ces sinistres sont les plus fréquents en appartement.
Zoom sur la responsabilité civile vie privée. Elle vous protège si vous blessez quelqu'un par mégarde. Elle est souvent exigée pour vos stages ou activités sportives. C'est un bouclier indispensable au quotidien.
Distinction entre dommages aux biens et aux tiers. L'assurance paie pour les réparations du logement. Elle indemnise aussi vos voisins si le dégât s'étend chez eux.
Évaluer votre capital mobilier pour éviter la sous-assurance
Estimer ses biens demande un peu de méthode. Listez vos vêtements, votre informatique et vos petits meubles. Ne sous-estimez pas la valeur totale accumulée.
L'impact direct sur votre cotisation mensuelle. Plus le capital est élevé, plus la prime augmente légèrement. Soyez juste pour être bien remboursé.
Astuces inventaire :
- Photographier les factures
- Noter les modèles
- Inclure l'électroménager
- Sauvegarder sur cloud
Le danger de la règle proportionnelle. En cas de sous-évaluation, l'expert réduira votre indemnité. Mieux vaut déclarer dix pour cent de plus.
Pour dénicher le meilleur contrat sans sacrifier vos garanties, utiliser un comparateur assurance logement étudiant reste la méthode la plus fiable et rapide.
Gérer les spécificités de la vie étudiante et de la colocation
Le mode de vie étudiant impose souvent de partager son toit, ce qui change la donne contractuelle.
Choisir entre un contrat commun ou individuel en cas de colocation
Deux options s'offrent aux colocataires aujourd'hui. Soit un contrat unique pour tout le groupe. Soit chaque occupant souscrit sa propre assurance individuelle.
Le bail unique simplifie la gestion pour le propriétaire. Chaque membre doit alors figurer sur l'attestation. En cas de sinistre, la solidarité s'applique souvent par défaut.
Critère | Contrat Commun | Contrat Individuel |
|---|---|---|
Gestion administrative | Simple | Complexe |
Prix total | Économique | Variable |
Flexibilité départ | Faible | Élevée |
Responsabilité | Solidaire | Personnelle |
Transférer ou résilier votre contrat lors d'un déménagement en cours d'année
Un changement d'adresse ne signifie pas forcément résiliation. Vous pouvez simplement transférer vos garanties vers le nouveau logement. Prévenez votre assureur par mail rapidement.
Préparez votre nouveau bail et la date d'entrée. L'ajustement de tarif se fera automatiquement.
Envoyez votre préavis dès que possible. La loi Hamon facilite grandement ces démarches après un an.
L'assureur doit vous rendre l'argent sous trente jours. C'est un droit légal très clair.
Comparer les offres pour dénicher le meilleur rapport qualité-prix
Pour ne pas payer trop cher, il faut savoir lire entre les lignes des devis proposés.
Analyser les franchises et les plafonds d'indemnisation sans jargon
La franchise est la somme restant à votre charge. Un prix très bas cache souvent une franchise élevée. Calculez bien votre risque réel avant de signer.
Comprendre les plafonds de remboursement maximum. C'est la limite haute que l'assureur versera. Vérifiez si cela couvre votre ordinateur et votre vélo. Un plafond trop bas est une fausse économie.
L'équilibre idéal entre prime et protection. Privilégiez une franchise moyenne pour un tarif mensuel raisonnable. C'est souvent le meilleur compromis pour un petit budget.
Définitions clés :
- Franchise : Somme qui reste à votre charge après un sinistre. Elle est déduite de votre indemnisation.
- Plafond d'indemnisation : Montant maximum que votre assureur s'engage à vous verser pour un sinistre donné.
Protéger vos équipements nomades et votre matériel informatique
Vos outils de travail méritent une option spécifique. Les contrats de base ne couvrent pas toujours le vol à l'extérieur. Vérifiez l'extension nomade pour votre ordinateur.
L'utilité de la protection juridique incluse. Elle vous aide en cas de litige avec un bailleur. C'est un service souvent méconnu mais vital.
- Bris de glace
- Vol hors domicile
- Assistance serrurerie 24h/24
- Dommages électriques sur appareils récents
Le cas particulier du télétravail étudiant. Votre matériel est-il couvert si vous étudiez au café ? Posez la question directement à votre courtier.
Points forts | Points de vigilance |
|---|---|
Garantie valeur à neuf sur 12 à 60 mois | Exclusions pour vol sans effraction |
Couverture internationale des appareils nomades | Plafonds limités pour les dépendances (caves) |
Réussir votre souscription en ligne et anticiper les sinistres
Une fois l'offre choisie, la finalisation doit être rapide pour sécuriser votre emménagement.
Obtenir une couverture immédiate grâce aux outils de comparaison
La souscription digitale prend moins de cinq minutes. Munissez-vous de votre RIB et de votre pièce d'identité. Le paiement par carte déclenche l'envoi du contrat.
Pourquoi préférer le Web aux agences physiques. Les tarifs sont souvent plus compétitifs en ligne. Vous comparez dix assureurs en un seul clic. C'est un gain de temps précieux pendant vos examens.
La validité juridique de la signature électronique. Elle a la même valeur qu'un paraphe manuscrit. Vous recevez vos documents par mail dans la foulée.
Réagir efficacement face à un dégât des eaux ou un vol
Le délai de déclaration est très strict. Vous avez cinq jours ouvrés pour un dégât des eaux. Pour un vol, ce délai tombe à deux jours.
Délais légaux impératifs : Vol : 2 jours ouvrés pour déclarer. Dégâts des eaux : 5 jours ouvrés. Le non-respect peut compromettre votre indemnisation.
L'importance du dépôt de plainte immédiat. En cas de cambriolage, allez à la police sans attendre. L'assureur exigera le procès-verbal original.
Utiliser les services d'assistance d'urgence. Perte de clés ou porte claquée arrivent souvent. Votre contrat prévoit peut-être l'intervention d'un serrurier agréé.
Le relogement en cas d'appartement inhabitable. Si le sinistre est lourd, l'assurance paie l'hôtel. Relisez bien les conditions de cette assistance.
L’assurance habitation est un sésame légal indispensable pour protéger votre budget contre les sinistres et sécuriser votre bail. En utilisant un outil pour comparer les offres, vous dénicherez une couverture sur mesure, incluant la responsabilité civile au meilleur prix. Agissez dès maintenant pour emménager l'esprit serein et protégé.